量化交易英文是 Quantitative Trading,简称 Quant 或 QT,是使用数学模型、统计分析和计算机程序自动执行交易决策的方法。量化交易也被称为定量交易或自动交易。
概念
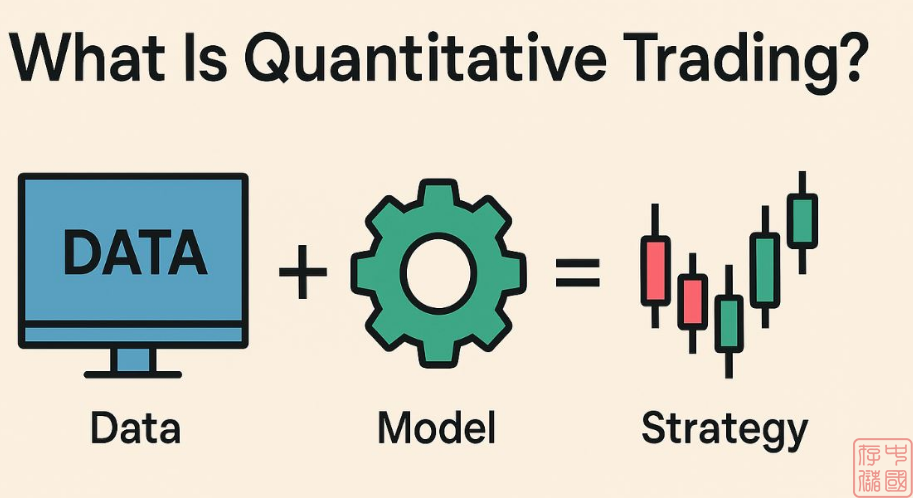
量化交易英文是 Quantitative Trading,简称 Quant 或 QT,是使用数学模型、统计分析和计算机程序自动执行交易决策的方法。量化交易也被称为定量交易或自动交易。(来源:龙头股票网)
其核心原理包括历史数据挖掘与算法开发,采用趋势跟踪、统计套利、高频交易等策略识别市场规律,涉及策略研发、回测验证、执行系统、风险管理和IT基础设施等五大技术模块。
随着计算机技术和数据分析能力的发展,量化交易在金融市场中变得越来越普遍,吸引了众多投资者和机构参与。当前的AI技术的高速发展更是使得量化交易系统能够在在极短时间内进行大量数据分析,然后通过预编写的交易模型进行自动交易,提高交易效率,并免却了人为情绪对交易的影响。
量化交易的历史可以追溯到20世纪60年代,被称为量化投资之父的美国数学教授爱德华·索普( Edward O. Thorp)与合伙人成立了第一个量化交易对冲基金,在1969年至1989年间实现了19.1%的平均年回报率,且波动率极低。索普还被认为创造了首个成功的市场中性策略——“统计套利”方法,该方法现被量化对冲基金广泛采用。索普将其交易理念、推导策略及实际案例撰书《Beat the Market》,他用几十年的稳健投资回报告诉所有人:市场可以用数学方式分析,边缘可以被测量,纪律比直觉更重要。
当前,华尔街70%~80%的交易都是通过量化交易完成的。
经典量化交易策略
市场中性策略
市场中性策略通过同时构建多头和空头头寸以对冲市场风险,从而在市场上涨或下跌的环境下都能获得稳定收益。
均值回归策略
均值回归策略依赖于股票价格无论高于或低于价值中枢都会以很高的概率向价值中枢回归的趋势。例如,可以利用股票每天的平均回报率来找出股票回报率的分布,然后设定交易策略。
套利策略
套利策略利用同一种资产在不同市场或不同时间的价格差异,通过低买高卖的方式获取收益。常见的套利策略包括期货套利、统计套利和期权套利。
趋势跟踪策略
趋势跟踪策略通过跟随市场趋势方向来获取收益。例如,唐奇安通道突破系统是一种经典的趋势跟踪策略。
统计套利策略
统计套利策略依赖于数学模型和历史数据分析,通过将股票价格与模型预测的理论价值进行对比,构建证券投资组合的多头和空头。
事件驱动策略
事件驱动策略依赖于重大的公司事件或转变来获取投资收益,例如并购套利。
量价分析策略
量价分析策略通过对价格、交易量以及持仓量三者之间关系的深入理解,预测未来的价格变化。
质量轮动策略
质量轮动策略通过对市场上不同资产的质量进行评估和比较,发现并利用价值被低估的资产。
风险平价策略
风险平价策略通过平衡投资组合中各资产类别的风险贡献度,实现投资组合风险的最优化。
CTA策略
CTA策略主要应用于期货和期权市场,通过对市场趋势的追踪作为投资决策的依据。
知名量化交易平台
| 阶段/需求 | 平台名称 | 成本 | 一句话点评 |
|---|---|---|---|
| 零基础入门、学习回测 | 聚宽 / 米筐 | 免费 | 网页里写代码,90 秒回测全市场十年 |
| 期货/完全自定义 | VNPY | 免费(开源) | 强大但费手,新人慎入 |
| A 股实盘(自主性强) | 券商 QMT + 云服务器 | 验资看券商政策;云服务器一天不到一块钱 | 我现在的主力方案 |
| A 股实盘(省心优先) | 券商 PTrade | 验资看券商政策 | 策略跑在券商云端,灵活度换省心 |
| 美股/加密 | TradingView / CCXT | 免费起步 | 另一个生态,先搞懂 A 股再说 |
量化交易软件大全
Python 既然知道了量化交易是靠程序和算法模型支撑,那想入门就要具备一定的计算机知识、编程能力及统计分析知识,Python是比较通用的一种计算机语言,可以帮你更好的作量化交易分析。
AKshare 是一个基于Python的金融数据获取和分析工具,它提供了广泛的金融市场数据,包括股票、期货、外汇、基金等各种类型的数据。Akshare的简单易用性和丰富的功能使得它成为金融数据分析和量化交易的理想选择。
声明: 此文观点不代表本站立场;转载须要保留原文链接;版权疑问请联系我们。